随着移动支付的普及,第三方支付和聚合支付成为商业交易中不可或缺的组成部分。两者虽然都涉及支付处理,但在定义、技术实现和适用场景上存在显著差异。本文将从概念、技术架构、优缺点等方面进行详细对比,帮助读者理解它们的本质区别。
1. 定义与核心概念
第三方支付是指由非银行机构提供的支付服务,这些机构作为买卖双方的信用中介,完成资金转移。典型的第三方支付平台包括支付宝、微信支付、银联商务等。它们拥有支付牌照,直接对接银行和消费者,提供独立的支付账户体系和交易处理能力。
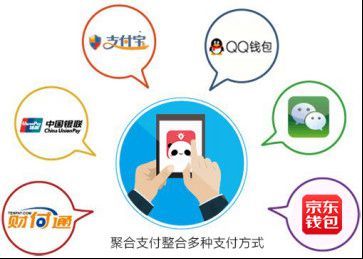
聚合支付(又称“第四方支付”)是指通过技术手段将多个第三方支付通道整合到一个统一的支付接口中,为商户提供一站式支付解决方案。聚合支付本身不持有支付牌照,而是作为第三方支付的服务商或代理商,帮助商户接入多种支付方式。常见的聚合支付服务商有收钱吧、哆啦宝等。
2. 技术架构与实现
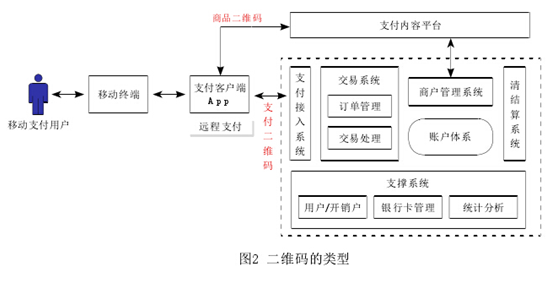
第三方支付的技术架构通常包括:
- 支付网关:处理交易请求,与银行系统对接。
- 账户体系:用户注册、登录、余额管理、绑卡等。
- 风控系统:实时监控交易,防范欺诈和洗钱。
- 清算结算:与银行进行资金清分和对账。
第三方支付平台直接与银行签订协议,技术复杂度高,需要强大的安全性和合规性保障。
聚合支付的技术架构则侧重于集成和路由:
- 统一支付SDK/API:封装微信、支付宝、银联等多个支付渠道的接口。
- 智能路由:根据费率、成功率、通道稳定性等动态选择最优支付通道。
- 对账系统:聚合多个渠道的交易数据,统一对账。
- 商户管理后台:提供交易查询、报表分析等功能。
聚合支付不直接处理资金清算,而是依赖第三方支付完成实际资金划转。技术实现上更注重接口的兼容性和系统的稳定性。
3. 关键区别
| 维度 | 第三方支付 | 聚合支付 |
|------|------------|----------|
| 支付牌照 | 需要央行颁发的支付业务许可证 | 不需要支付牌照,作为服务商与持牌机构合作 |
| 资金流向 | 直接经手资金,完成清算 | 不直接经手资金,资金通过第三方支付通道流转 |
| 服务范围 | 提供独立的支付账户和钱包功能 | 整合多种支付方式,为商户提供统一接入 |
| 技术重点 | 账户体系、风控、清算 | 多通道集成、智能路由、对账 |
| 适用对象 | 个人用户和商户 | 主要是商户 |
| 盈利模式 | 手续费、备付金利息等 | 技术服务费、通道返佣 |
4. 应用场景与选择建议
第三方支付适合需要独立支付账户、资金存管、复杂交易场景的企业,如电商平台、金融科技公司。它们可以借助第三方支付提供的完整解决方案快速开展业务。
聚合支付则更适合线下实体商户、中小微企业,尤其是需要支持多种支付方式(扫码、刷卡、NFC)但不想逐一对接各支付渠道的商家。聚合支付降低了技术门槛,提高了收银效率。
5. 发展趋势
随着监管趋严,聚合支付服务商正在向合规化、增值服务方向发展,如提供营销工具、会员管理、供应链金融等。第三方支付则继续拓展跨境支付、数字货币等新兴领域,技术上将更加注重安全与效率。
第三方支付是支付体系的基础设施,聚合支付是支付服务的整合者。两者相辅相成,共同构建了现代支付生态。了解它们的区别有助于企业根据自身需求选择合适的支付解决方案。